När du söker lån ber många långivare dig att logga in på din bank via Tink. Tink AB är ett svenskt betalningsinstitut som ägs av Visa och har tillstånd från Finansinspektionen att hämta kontoinformation. Långivaren får då se saldo och transaktioner på de konton du väljer att dela, men kontoinformationstjänsten kan inte flytta några pengar.
Långivare använder Tink för att se din verkliga inkomst och dina utgifter i kreditprövningen. Vid en låneansökan hämtas uppgifterna oftast en enda gång. Ett löpande samtycke kan du dra tillbaka via banken eller tjänsten du gav det till.
Vad är Tink?
Tink AB har organisationsnummer 556898-2192 och ägs av kortföretaget Visa. Visas köp av Tink presenterades i juni 2021 och slutfördes 2022. Tink säljer tjänster som låter banker, långivare och andra företag hämta kontouppgifter och starta betalningar, alltid efter att kunden har gett sitt samtycke.
Tink står under Finansinspektionens tillsyn som betalningsinstitut. Tink AB har sedan den 17 september 2018 tillstånd från Finansinspektionen för både kontoinformationstjänster och betalningsinitieringstjänster. Tillståndet gäller Tinks egen verksamhet, inte långivarens.
Varför ber långivaren dig använda Tink?
En långivare måste göra en kreditprövning innan du får ett lån. Med uppgifter direkt från banken ser långivaren din verkliga inkomst och dina utgifter, i stället för att bara utgå från det du skriver i ansökan. Uppgifterna från banken minskar risken att du får ett lån du inte klarar av att betala.
Northmill använder till exempel Tinks tjänster för att kontrollera inkomster och utgifter. Låneförmedlaren Sambla Group, som driver Sambla och Advisa, inledde ett samarbete med Tink 2022. Delar du kontouppgifter kan du också slippa skicka in lönespecifikationer i efterhand.
Tinks tjänster för långivare
- Income Check: Tinks inkomstkontroll räknar fram inkomsten utifrån insättningarna på kontot, till exempel lön och pension.
- Expense Check: Tinks utgiftskontroll sorterar utgifterna i grupper som boende, lån, mat, transport och försäkringar.
Hur går en ansökan med Tink till?
Själva delningen tar oftast bara någon minut och sker mitt i låneansökan. Du lämnar aldrig långivarens ansökan, utan Tinks fönster öppnas ovanpå den. Hos vissa långivare är steget frivilligt.
Stegen från ansökan till besked
- Ansökan: Du fyller i belopp, inkomst och utgifter hos långivaren.
- Välj bank: Tinks fönster öppnas och du väljer din bank i listan.
- Logga in: Du legitimerar dig med BankID hos banken.
- Godkänn: Du väljer vilka konton som ska delas och godkänner samtycket.
- Besked: Uppgifterna skickas till långivaren, som gör kreditprövningen och lämnar besked.
Vad ser långivaren när du loggar in via Tink?
Du väljer själv vilka konton som delas. Långivaren får se uppgifter om kontona och transaktionerna på dem, till exempel löneinbetalningar, räkningar och betalningar till andra långivare. Exakt vilka uppgifter som hämtas och för vilken period står på samtyckesskärmen innan du godkänner.
En kontoinformationstjänst får inte behandla mer information än vad tjänsten kräver. Kontoinformationstjänsten måste också identifiera sig mot banken varje gång den hämtar uppgifter, vilket ingår i reglerna för tredjepartsleverantörer av betaltjänster. Tink kan alltså inte i smyg läsa av kontot via bankens vanliga inloggning.
Läs samtyckesskärmen på samma sätt som du läser låneavtalet. På samtyckesskärmen står vem som får uppgifterna, vilka konton det gäller och om åtkomsten gäller en gång eller löpande.
Gäller samtycket en gång eller längre?
Vid en låneansökan hämtas uppgifterna oftast en enda gång. Samtycket gäller då bara för den hämtningen. En tjänst kan också be om löpande åtkomst till kontot.
Vid löpande åtkomst får uppgifterna hämtas upp till fyra gånger per dygn i upp till 180 dagar. Löpande åtkomst kan vara rimlig för en budgetapp, men sällan för en enstaka låneansökan. Är du osäker kan du fråga långivaren innan du godkänner.
Hur drar du tillbaka ett samtycke?
Ett löpande samtycke kan du dra tillbaka via tjänsten du gav det till eller via din bank. Tink har också ett formulär för återkallelse på tink.com. När samtycket är återkallat får inga nya uppgifter hämtas.
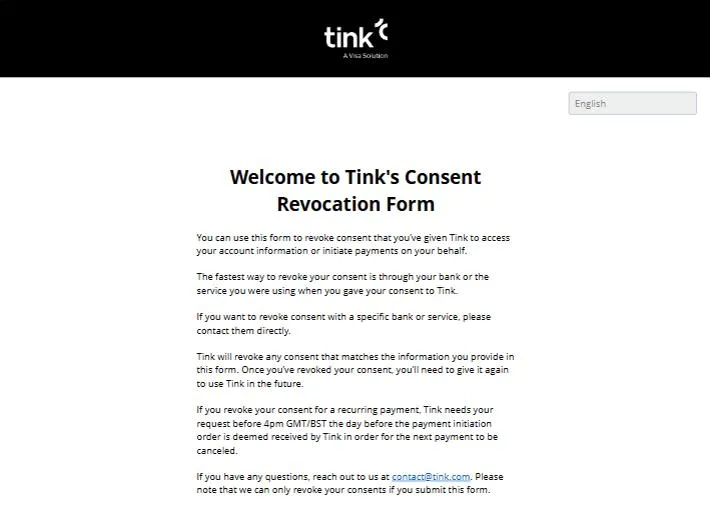
Uppgifter som redan hämtats finns kvar hos långivaren. Vill du att uppgifterna raderas kan du begära det med stöd av dataskyddsförordningen, GDPR. Långivaren kan dock vara skyldig att spara vissa uppgifter enligt lag.
Är det säkert att använda Tink?
Du loggar in med BankID mot din egen bank. Uppgifterna lämnas sedan ut via ett gränssnitt som banken har byggt för tredjepartsleverantörer. Tink är ett auktoriserat betalningsinstitut under Finansinspektionens tillsyn. Långivaren får bara de uppgifter som du godkänner på samtyckesskärmen.
Var ändå uppmärksam på vem som ber dig logga in. En seriös långivare skickar dig vidare till Tink från sin egen ansökan på sin egen webbplats. Logga aldrig in med BankID via en länk i ett sms eller mejl från någon du inte känner.
Finns det alternativ till Tink?
Alla långivare använder inte Tink. Kreditz är ett annat svenskt bolag med eget tillstånd från Finansinspektionen för kontoinformationstjänster sedan april 2021. Saldo Bank är en av långivarna som använder en kreditkoll via Kreditz i stället.
Det går också att låna utan att dela kontouppgifter. Vissa långivare nöjer sig med ansökan och kreditupplysningen. Vilket kreditupplysningsföretag varje långivare använder ser du i vår jämförelse av långivare.
Från den 20 november 2026 ska en långivare tala om varför du fått nej på en låneansökan. Beror avslaget på en kreditupplysning ska du också få veta vilka uppgifter som låg till grund. Rätten till en förklaring gäller oavsett om långivaren använt Tink eller inte.
Vanliga frågor om Tink
Kan långivaren ta pengar från mitt konto via Tink?
Nej, en kontoinformationstjänst kan bara läsa uppgifter. Långivaren kan inte göra betalningar från ditt konto genom kontoinformationstjänsten. Tink kan visserligen också starta betalningar, men bara när du själv godkänner varje betalning. Lånet betalar du tillbaka som vanligt via autogiro eller faktura.
Hur långt bakåt tittar långivaren via Tink?
Hur långt bakåt långivaren tittar beror på långivarens tjänst, eftersom det inte finns någon fast period för hur långt bakåt transaktionerna hämtas. Perioden ska framgå av samtycket innan du godkänner.
Är Tink en kreditupplysning?
Nej, att dela kontouppgifter via Tink är ingen kreditupplysning. Långivaren tar oftast en kreditupplysning också, men den görs separat hos till exempel UC eller Dun & Bradstreet. Vilka långivare som inte frågar UC ser du i guiden om lån utan UC.
Måste jag använda Tink för att få lån?
Nej, inte hos alla långivare. Vissa kräver kontoinformation för att kunna bevilja lånet, medan andra nöjer sig med ansökan och kreditupplysningen. Du kan också fråga långivaren om du kan skicka lönespecifikationer i stället.
Ägs Tink av Visa?
Ja, Visa köpte Tink i en affär som presenterades i juni 2021 och slutfördes 2022. Tink står fortfarande under Finansinspektionens tillsyn som svenskt betalningsinstitut.